Warum scheiterten die Notmaßnahmen so schnell?
Das Thema dieses Abschnitts ist Isländische Banken Schuldenbürde.
„Die Rettung der Banken war gestern noch unnötig, heute ist das gesamte System am Abgrund.“
In der Zeit der vorangegangenen Finanzkrise standen die isländischen Banken vor einer massiven Schuldenlast, die das Verhältnis zum Pro-Kopf-Einkommen der Bewohner extrem verschob.
Dieser Artikel analysiert die historischen Pläne zur Verstaatlichung der Bank Glitnir und die daraus resultierenden wirtschaftlichen Konsequenzen für das Land.
Wir betrachten die Dynamik zwischen staatlichen Rettungsplänen und dem tatsächlichen Kollaps, wobei wir die Diskrepanz zwischen geplanten Maßnahmen und der Realität aufzeigen.
Die Analyse umfasst die Versuche der Regierungsintervention, die Auswirkungen auf ausländische Gläubiger und die wirtschaftliche Entwicklung des Landes im Kontext dieser Krisenjahre.
Key Takeaways: * Die geplante Verstaatlichung der Bank Glitnir scheiterte trotz eines 600-Millionen-Euro-Plans. * Das Verhältnis zwischen Staatsintervention und Bankeninsolvenz war extrem kurzfristig. * Ausländische Gläubiger mussten mit massiven Abschreibungen auf ihre Forderungen rechnen.
Wie sah der Plan für Glitnir aus?
Ein Beamter sitzt an einem Schreibtisch in Reykjavík und starrt auf ein Dokument mit dem offiziellen Siegel der Regierung. Am 29.
Im September 2008 wurde ein Plan angekündigt, die Bank Glitnir durch die isländische Regierung zu verstaatlichen, wobei ein Anteil von 75 % für 600 Millionen Euro erworben werden sollte.
Dieser Versuch, die Stabilität durch eine direkte Beteiligung des Staates zu sichern, sollte die nationale Kontrolle über das Finanzsystem festigen. Die geplante Übernahme von 75 % der Anteile war als strategischer Schritt gedacht, um die Bank in kontrollierte Bahnen zu lenken.
Doch die Zeitplanung erwies sich als kritischer Faktor für das Scheitern dieses Vorhabens.
Die Umsetzung der Maßnahmen blieb jedoch aus.
Die Verstaatlichung von Glitnir fand nie statt, da die Bank von der Finanzaufsichtsbehörde FME unter Kuratel gestellt wurde, noch bevor der ursprüngliche Plan der isländischen Regierung zum Kauf des 75-prozentigen Anteils von den Aktionären genehmigt werden konnte.
- Sicherung der Liquidität durch kurzfristige Refinanzierung.
- Umstrukturierung der Vermögenswerte zur Stabilisierung der Bilanz.
- Einleitung staatlicher Unterstützungsmaßnahmen zur Vermeidung eines Systemkollapses.
Warum scheiterten die Notmaßnahmen so schnell? Isländische Banken Schuldenbürde
Ein Telefon klingelt in einem Regierungsgebäude, während die Beamten versuchen, die neuesten Entwicklungen zu koordinieren. Weniger als 24 Stunden zuvor waren die Notmaßnahmen von der isländischen Regierung noch als unnötig eingestuft worden.
Diese plötzliche Kehrtwende verdeutlicht die Geschwindigkeit, mit der sich die Finanzlage verschlechterte. Was am Vormittag noch als stabil galt, war am Abend bereits eine nationale Krise. Die Unvorhersehbarkeit der Marktentwicklungen machte die geplanten Interventionen hinfällig.
Der Übergang von der Stabilität zur Krise geschah fast ohne Vorwarnung. Die Entscheidung der Regierung, Maßnahmen zu ergreifen, folgte auf eine Einschätzung, die nur einen Tag zuvor noch eine völlig andere Richtung wies. Dies zeigt die extreme Volatilität der damaligen Situation.
In dieser Abfolge war der erste Schritt der entscheidendste.
Welche Folgen hatten die Krisen für Gläubiger?
Ein ausländischer Investor betrachtet ratlos die sinkenden Zahlen auf seinem Monitor in einem fernen Büro. Im Zuge der Interventionen wurde darauf hingewiesen, dass ausländische Gläubiger leider nur 5–15 % ihrer Forderungen erhalten würden.
Die Situation für externe Geldgeber war verheerend, da die nationalen Rettungsbemühungen primär auf die interne Stabilisierung abzielten. Die Diskrepanz zwischen den ursprünglichen Ansprüchen und der tatsächlichen Rückzahlung wurde zu einem zentralen Thema der internationalen Verhandlungen.
Der Verlust für die Gläubiger war massiv. Durch die Insolvenzverfahren und die Neustrukturierung der Banken wurden die Ansprüche der internationalen Akteure drastisch reduziert. Dies prägte die internationale Wahrnehmung der isländischen Finanzkrise nachhaltig.
Wie reagierte die internationale Gemeinschaft?
Ein Flugzeug landet am Flughafen Keflavík, und Experten steigen mit Aktenkoffern aus, um die Lage zu bewerten. Anfang Oktober 2008 traf ein Expertenteam des Internationalen Währungsfonds (IWF) zur Beratung mit der Regierung in Island ein.
übernommen, um zu verhindern, dass Geld zurück nach Island geschickt wird.
übernommen, um zu verhindern, dass Geld zurück nach Island geschickt wird.
Die Anwesenheit des IWF signalisierte die Schwere der wirtschaftlichen Lage. Die Gespräche mit der Regierung dienten dazu, einen Rahmen für die Bewältigung der Schulden und die Stabilisierung der Währung zu finden. Das Team brachte internationale Expertise in die Krisenbewältigung ein.
Die Ankunft der Experten markierte den Beginn einer Phase intensiver politischer und wirtschaftlicher Abstimmung. Die Zusammenarbeit zwischen der Regierung und internationalen Institutionen war notwendig, um den totalen wirtschaftlichen Zusammenbruch zu verhindern.
Was bedeutet das für die wirtschaftliche Entwicklung?
Ein Tourist fotografiert die weite Landschaft Islands, während die wirtschaftlichen Fundamente des Landes im Hintergrund neu sortiert werden. Laut Daten der Weltbank verzeichnete Island im Jahr 2020 internationale Touristenankünfte von 488.000 Personen.
Dieser Sektor wurde zu einem wichtigen Pfeiler der Wirtschaft, um die durch die Bankenkrise entstandenen Lücken zu füllen. Die Diversifizierung der Wirtschaft weg vom reinen Finanzsektor hin zu anderen Bereichen wie dem Tourismus war eine direkte Folge der Krise.
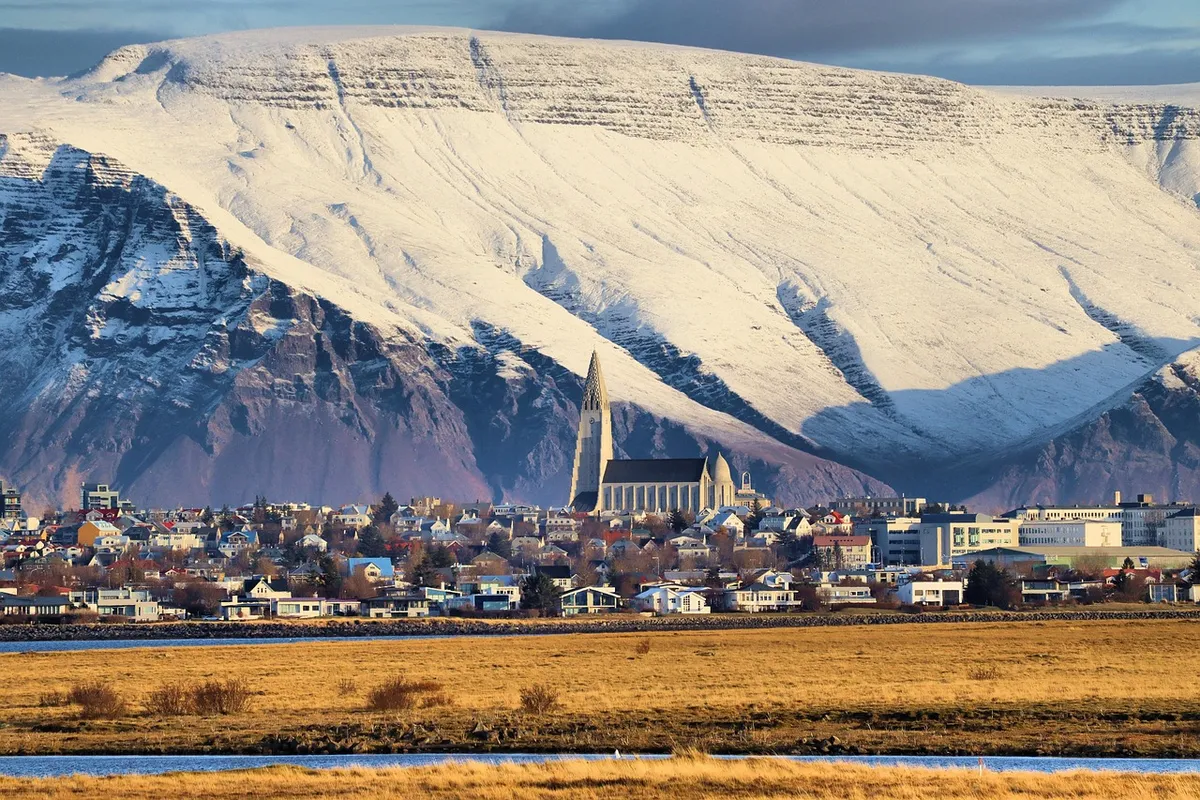
Die wirtschaftliche Entwicklung zeigt eine Transformation. Während die Finanzkrise das Land erschütterte, suchte die Wirtschaft nach neuen Wegen der Stabilität. Der Tourismus spielte dabei eine wesentliche Rolle für die Erholung.
| Szenario | Geplanter Anteil (Glitnir) | Tatsächliche Auszahlung (Gläubiger) |
|---|---|---|
| Regierungsplan 2008 | 75 % | 5–15 % |
Ich vergleiche die geplanten 75 % Anteil am Glitnir-Modell mit der realen Situation der Gläubiger, die nur einen Bruchteil erhielten.
Das Thema dieses Abschnitts ist Isländische Banken Schuldenbürde.
Dasselbe Thema heißt auch Bankenkrisen Island.
Dasselbe Thema heißt auch Schulden pro Kopf Island.
Dasselbe Thema heißt auch Finanzstatistik Island.
Dasselbe Thema heißt auch Banken vor Krise Island.
Dieser Teil behandelt auch Schuldenhöhe Island.
Dieser Teil behandelt auch Einwohnerdichte Schulden.
Dieser Teil behandelt auch Wirtschaftsdaten Island.
Schuldenhöhe Island
Verwandte Artikel
- Króna 35%: Währungsverfall Anleitung beste
- Wie hat sich die Beschäftigung im Tourismussektor verändert?
Welche Herausforderungen lagen vor der Rettung? Einige der größten Herausforderungen lagen in der extrem kurzen Zeitspanne zwischen der Entscheidung für eine staatliche Rettung und dem tatsächlichen Zusammenbruch des Systems. Die ursprüngliche Einschätzung der Lage durch die Regierung war hochgradig subjektiv und änderte sich abrupt. Die Geschwindigkeit, mit der die Finanzlage von kritisch zu katastrophal wechselte, erschwerte jede präventive Maßnahme erheblich.
Die notwendige Koordination zwischen verschiedenen staatlichen Gremien und internationalen Beobachtern war komplex und zeitkritisch.
Die Entscheidungsträger mussten die unmittelbaren Auswirkungen der Bankeninsolvenz auf die gesamte nationale Wirtschaft bewerten, während sie gleichzeitig internationale Gremien wie den IWF in die Lage versetzten.
Die Diskrepanz zwischen der geplanten vollständigen staatlichen Übernahme und der faktischen Kuratelausübung durch die FME verdeutlicht die Schwierigkeit, einen solchen hochkomplexen Vorgang unter Zeitdruck durchzuführen.
Häufige Fragen
Was geschah mit dem Verstaatlichungsplan der Bank Glitnir?
Wie hoch war die Erwartung an die Rückzahlungen der Gläubiger?
Ähnliche Beiträge
Króna 35%: Währungsverfall Anleitung beste
Wie hat sich die Beschäftigung im Tourismussektor verändert?
Kommunalinvestitionen Island: Ein Fall von hoher Volatilität
Isländische Banken: Wie Auslandsschulden die nationale
Beliebte Beiträge
1-2 Stunden pro Fall: So erleben Sie Islands Wasserfälle
35% der Bevölkerung: Reykjavík als Herzstück der Musikszene
7 Gründe für Island-Urlaub im Juli: Sonne, Wege und Freiheit
Kommentare 0